

リースバックで住み続ける家賃相場と審査基準|板橋区・川越市
リースバックで住み続ける家賃相場と審査基準|板橋区・川越市
「家は売りたい。でも、今の生活は変えたくない」——住宅ローンの返済や離婚後の整理、老後資金の確保など理由は様々でも、行き着く悩みは同じです。「リースバック」は自宅を売却した後も家賃を払って住み続けられる仕組みですが、「家賃がいくらになるのか」「審査に通るのか」が分からないまま検討を止めてしまう方が少なくありません。この記事では、板橋区・川越市の実勢相場を踏まえながら、家賃の決まり方と審査で実際に見られるポイントを、地域密着で「訳あり物件」にも数多く対応してきた実務家の視点で解説します。
こんな方に、リースバックは選択肢になり得ます
・住宅ローンの返済が苦しく、それでも今の家に住み続けたい方
・離婚や財産分与で家を手放す必要があるが、どちらかが住み続けたい方
・相続対策として資産を整理したいが、住み続ける親族がいる方
・老後資金を確保しつつ、住み慣れた家を離れたくない方
それぞれのタイプ別の判断基準は、記事後半の「よくない」「やめたほうがいい」と言われる理由への回答で詳しく解説します。まずは家賃の決まり方から見ていきましょう。
リースバックとは?売却後も住み続けられる仕組み
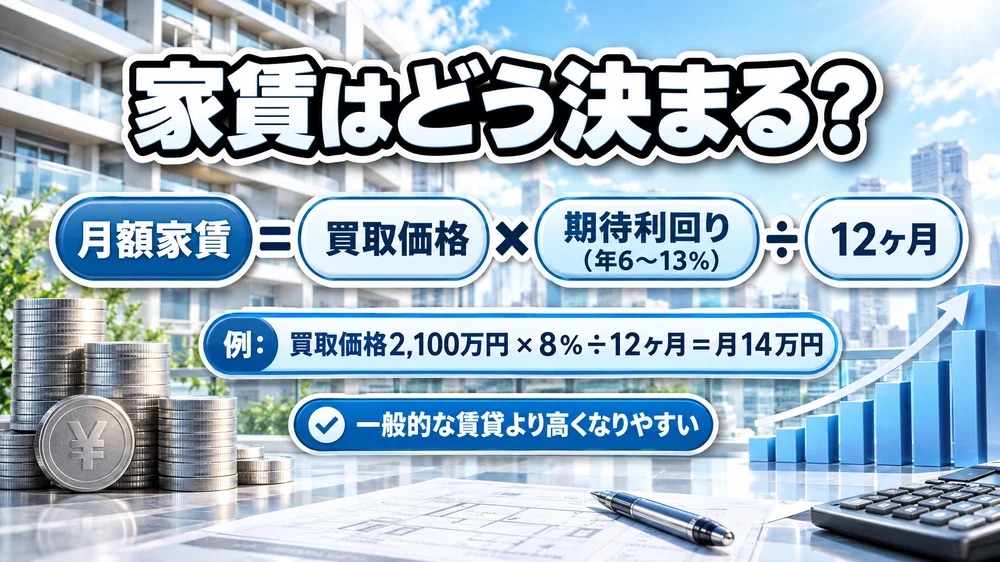
リースバックの家賃は「買取価格×期待利回り÷12ヶ月」で決まるのが一般的で、同じエリアの通常の賃貸相場より高くなるケースがほとんどです。まずこの前提を理解しておかないと、後から「思っていたより家賃が高い」という後悔につながります。
リースバックとは、自宅を不動産会社(リースバック事業者)に売却すると同時に、その会社と賃貸借契約を結び、家賃を払いながら同じ家に住み続ける仕組みです。売買契約と賃貸借契約が同時に締結される点が、通常の不動産売却と決定的に異なります。
家賃はどう決まる?買取価格×期待利回りの計算式
家賃の計算式は、業者ごとに多少の差はあっても基本構造は共通しています。
・月額家賃=買取価格×期待利回り(年率)÷12ヶ月
・期待利回りの目安:年6〜13%程度(物件の立地・築年数・事業者の方針で変動)
・買取価格の目安:市場価格(仲介で売った場合の想定額)の6〜8割程度
例えば、板橋区内で市場価格3,000万円の戸建てを、買取価格2,100万円(市場価格の7割)・期待利回り8%でリースバックした場合、年間家賃は168万円、月額では14万円が目安になります。同じ条件でも買取価格を抑えれば月額家賃も下がるため、「まとまった資金は最小限でよい」という方は、あえて買取価格を低めに設定してもらう交渉も選択肢に入ります。
川越市のケースで見ると、市場価格1,500万円の戸建てを買取価格1,050万円(市場価格の7割)・期待利回り8%でリースバックした場合、年間家賃は84万円、月額では7万円が目安です。同じ「7割・8%」という条件でも、もとの市場価格が違うだけで月々の負担は大きく変わることが分かります。まずは自分の物件のおおよその市場価格に、この式を当てはめてみてください。
一般的な賃貸より家賃が高くなりやすい理由
リースバックの家賃が周辺の賃貸相場より高くなりやすいのには、明確な理由があります。
・事業者は「買取価格に対する利回り」で収益を確保する必要があり、周辺相場は参考程度にしかならない
・所有権を手放した売主が支払えなくなるリスクを、事業者は家賃に上乗せして織り込む傾向がある
・契約期間が数年単位と短い定期借家契約が多く、短期回収を前提にした料率になりやすい
このため、「リースバックの家賃は周辺相場と同水準になるはず」という前提で資金計画を立てると、実際の提示額とのズレに戸惑うことになります。次の章では、この計算式を板橋区・川越市の実勢相場に当てはめて見ていきます。
【板橋区・川越市】エリア別の家賃相場と実勢賃貸相場との比較
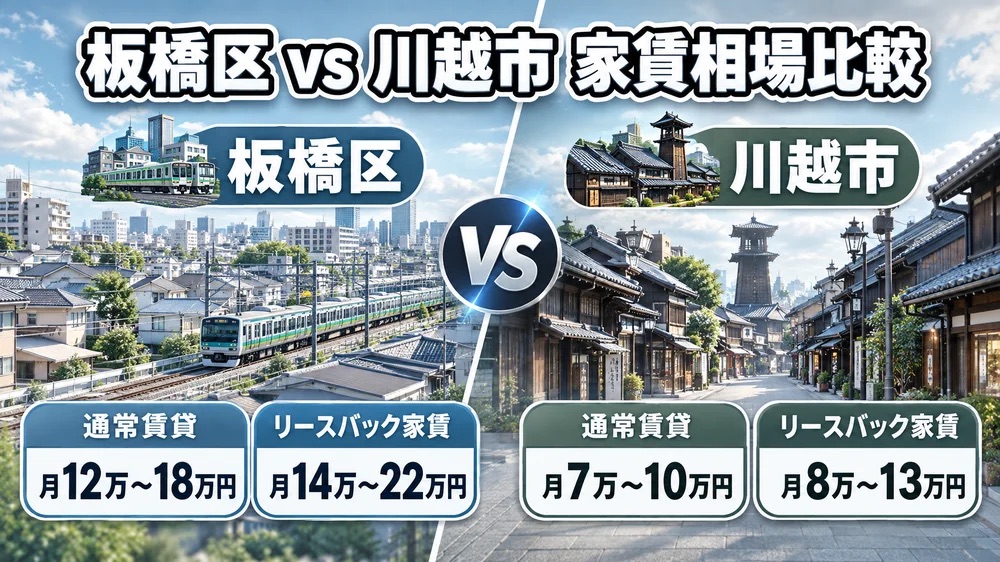
板橋区の戸建て賃貸相場は月12万〜18万円、川越市は月7万〜10万円が目安で、リースバックの提示家賃がこの水準をどれだけ上回っているかが、条件の妥当性を判断する基準になります。
| エリア | 通常賃貸相場(戸建て) | リースバック家賃目安 |
| 板橋区 | 月12万〜18万円程度 | 月14万〜22万円程度 |
| 川越市 | 月7万〜10万円程度 | 月8万〜13万円程度 |
この比較から分かる通り、同じ利回り水準でも、もともとの買取価格(=市場価格)が高いエリアほど、リースバック家賃と通常賃貸相場との差が開きやすい傾向にあります。
板橋区の相場感とエリア特性
板橋区は、成増・赤塚・徳丸など都営三田線・東武東上線沿線の駅遠エリアに戸建てが多く、通常の賃貸相場は同じ広さの戸建てで月額12万〜18万円程度が目安です。この水準に対し、リースバックでは前章の計算式(買取価格×期待利回り÷12)で決まるため、買取価格の設定次第で相場を上回ることがあります。
板橋区で審査・家賃設定に影響しやすい特徴は次の3点です。
・区内は戸建てよりも分譲マンションの比率が高いエリアが多く、マンション特有の管理費・修繕積立金の負担が家賃とは別にかかるかどうかを契約前に確認する必要がある
・成増・赤塚周辺の駅遠エリアは、駅近エリアに比べて買取価格の査定が伸びにくく、結果として家賃も抑えられる傾向にある
・板橋区は私道に面した物件や再建築不可物件が比較的多く、権利関係によってはリースバックを扱えない事業者もある(詳しくは次章で解説)
このように、板橋区内でも駅からの距離や物件種別によって「有利・不利」が分かれます。
川越市の相場感とエリア特性
川越市は東武東上線・JR川越線沿線で、通常の賃貸相場は戸建てで月額7万〜10万円程度と、東京都内よりかなり割安な水準です。買取価格自体も板橋区より低くなりやすいため、月額家賃も板橋区より低く収まるケースが一般的です。
川越市で押さえておきたい特徴は次の2点です。
・「小江戸」と呼ばれる蔵造りの町並み保存地区周辺は、景観条例による建築制限で通常の建て替え・売却がしにくく、古民家をそのまま活かせるリースバックへの相談が増えている
・南古谷・鶴ヶ島隣接エリアなど郊外の戸建てエリアは、板橋区に比べて買取価格の目安が低い分、月々の家賃負担を抑えたい方に向いている
板橋区と川越市を比較すると、「まとまった資金を優先するか」「月々の負担の軽さを優先するか」で向いているエリア・物件タイプが変わってくることが分かります。次の章では、この家賃と切り離せない「審査」の実態を具体的に見ていきます。
リースバックの審査基準|何を見られる?通らないケースは?
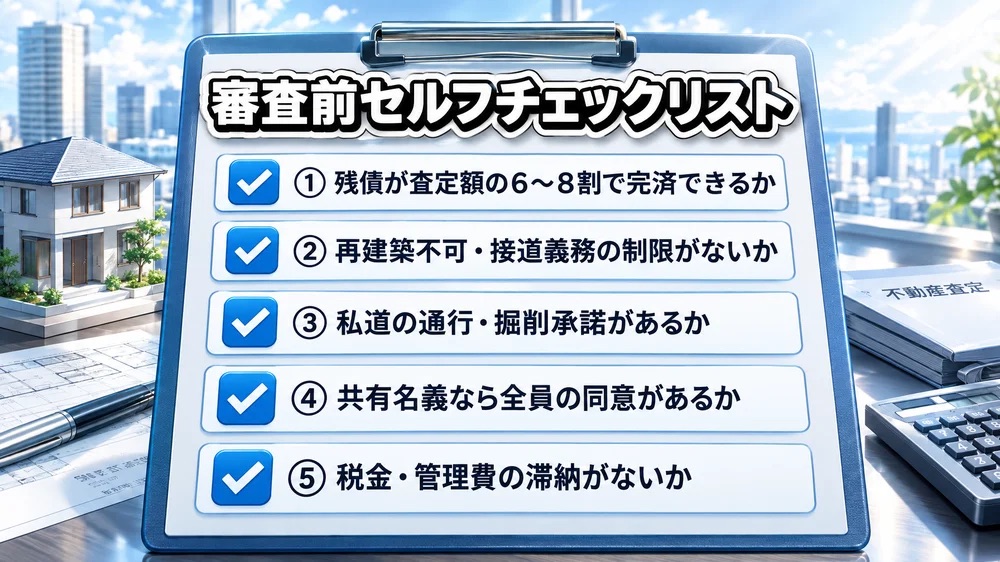
リースバックの審査で最優先されるのは、年収や年齢ではなく「売却代金で住宅ローンの残債を完済できるか」という一点です。ここをクリアできないと、その先の家賃交渉以前の段階で話が進みません。実務ではその先にもう2段階のチェックがあります。
住宅ローン残債とのバランスが最優先で見られる理由
リースバックは通常の融資ではなく「売買+賃貸借」の組み合わせのため、消費者金融のような厳密な信用審査はありません。しかし、抵当権が設定されたままでは物件を売却できないため、買取価格が残債を下回る「オーバーローン」の状態だと、そのままでは利用できません。
・買取価格>ローン残債:差額を受け取った上でリースバックが可能
・買取価格=ローン残債:手取りはほぼゼロだが、ローン完済と住み続けることは両立できる
・買取価格<ローン残債:自己資金での穴埋めができない限り、原則として利用不可
再建築不可・私道・共有名義など権利関係が影響するケース
板橋区・川越市には、再建築不可物件や私道に面した物件、共有名義の不動産が少なくありません。これらは通常売却でも買主が見つかりにくい「訳あり」物件ですが、リースバックでは事業者自身が買主になるため、権利関係の複雑さがそのまま審査のハードルになります。
以下は、審査前に自分の物件がどの状態にあるかを確認するためのチェックリストです。
・住宅ローンの残債が、査定額の6〜8割程度でも完済できる水準か
・再建築不可・接道義務未達など、建築基準法上の制限がないか
・私道の通行・掘削承諾を得ているか(未取得の場合は交渉に時間がかかる)
・共有名義の場合、名義人全員の同意が取れているか
・固定資産税や管理費などの滞納がなく、権利関係がクリーンか
事業者によって審査基準が異なる理由
同じ物件でも、事業者によって審査の通りやすさは変わります。大手は権利関係がシンプルな物件を好む一方、私道や再建築不可のような「訳あり」案件に慣れた地域密着の事業者であれば、粘り強い交渉で解決できることがあります。
住宅ローンの残債が理由でリースバックの審査が厳しそうな場合、売却と住み替えを組み合わせる方法も検討の価値があります。
▶ 残債があっても住み替えできる?審査通過のポイントを知る
自分の物件がどのパターンに当てはまるかによって、取るべき戦略も変わります。次の章では、審査を通過した後に必ず確認すべき「住み続けられる期間」について解説します。
住み続けられる期間はどれくらい?普通借家と定期借家の違い
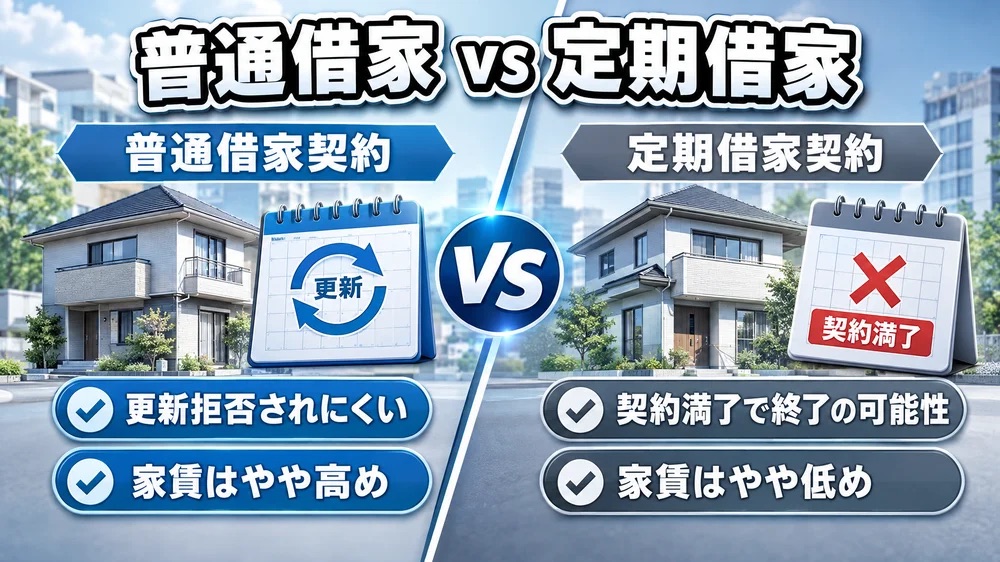
リースバックで「ずっと住み続けられる」と考えるのは誤解です。契約形態によっては、更新できずに退去を求められることがあるため、契約前に「普通借家」か「定期借家」かを必ず確認する必要があります。
「ずっと住める」わけではない注意点
賃貸借契約には大きく分けて2つの種類があり、どちらを選ぶかで住み続けられる期間の安心感が大きく変わります。
| 契約形態 | 更新のしやすさ | 家賃水準 |
| 普通借家契約 | 正当な事由がない限り更新を拒否されにくい | やや高め |
| 定期借家契約 | 期間満了(2〜3年目安)で原則終了、再契約は事業者次第 | やや抑えめ |
「家賃を少しでも抑えたい」という理由だけで定期借家契約を選ぶと、数年後に想定外の退去を迫られるリスクがあります。長く住み続けたい事情がある方ほど、契約形態そのものを交渉の最優先事項にすべきです。
再契約・買い戻しの実態
定期借家契約でも、事業者が再契約に応じるケースは実際にあります。ただし、再契約時の家賃は前回契約時より値上げされることが多く、「更新できる」ことと「今と同じ条件で更新できる」ことは別問題だと理解しておく必要があります。
また、リースバックには売却した物件を将来買い戻せる「買い戻し特約」が付けられる場合がありますが、買い戻し価格は売却価格と同額ではなく、市場動向や事業者の設定によって高くなるのが一般的です。「いずれ買い戻すつもり」で契約する場合は、買い戻し条件(期限・価格の算定方法)を契約書の段階で書面に残しておくことが欠かせません。
住み続けられる期間の見通しが立ったところで、次に確認すべきは「もし家賃が払えなくなったらどうなるか」という、最も避けたいシナリオへの備えです。
家賃が払えなくなったら?滞納リスクと事前対策
家賃を滞納すると、通常の賃貸と同様に契約解除・退去のリスクが生じます。しかも定期借家契約の場合は交渉の余地が少ないため、「払えなくなってから考える」のではなく、契約前に無理のない金額に抑える交渉をしておくことが唯一の予防策です。
滞納した場合に起こること
家賃滞納が発生した場合、一般的には次のような流れで進みます。
1. 滞納1〜2ヶ月:事業者から支払いの督促連絡が入る
2. 滞納2〜3ヶ月:契約解除の通知が送られ、猶予期間が設定される
3. 猶予期間内に支払えない場合:契約解除・明け渡し請求に発展し、退去を求められる
一度リースバックで住まいを手放している以上、ここで退去となれば「住む場所を失う」という最悪の事態につながります。滞納が1ヶ月続いた時点で、早めに事業者へ相談することが被害を最小限に抑える鍵になります。
「今まさに家賃の支払いが厳しい」という状態であれば、対策を検討するより先に、今の状況をそのまま相談してください。
今の状況を相談する
無理のない家賃設定にするための交渉ポイント
滞納リスクを根本的に減らすには、契約時点で「今の収入で無理なく払い続けられる家賃」を設定することが何より重要です。
・買取価格をあえて相場の下限に近い水準に抑え、月額家賃を下げる
・複数の事業者に同時に査定・家賃シミュレーションを依頼し、条件を比較する
・退職金や年金の受給時期など、今後の収入見通しを踏まえて契約期間を設定する
すでに住宅ローンの返済自体が厳しく、リースバックよりも「任意売却」で生活再建を優先すべきケースもあります。
リースバックの家賃さえ払うのが難しいと感じるなら、住宅ローンの返済自体を見直す任意売却の方が、生活再建の近道になることがあります。
▶ 競売になる前に相談して引っ越し費用を確保する方法
「家賃が払えなくなったらどうしよう」という不安を抱えたまま契約するのではなく、無理のない条件を最初に固めておくことが、住み続けるための一番の近道です。
まずは「今の状態でいくらになるか」だけでも知っておきたい方へ
リースバックが自分に向いているかどうかは、実際の物件情報を基にした試算を見てからでないと判断がつきません。まだ売ると決めていない段階でも、家賃と手取り額の目安を無料で確認できます。
LINEで気軽に相場だけ相談してみる
「よくない」「やめたほうがいい」と言われる理由への回答
リースバックが「やめたほうがいい」と言われる最大の理由は、売却価格が市場相場より安く、家賃が周辺相場より高くなりやすいという、この記事の前半で説明した2つの特性にあります。裏を返せば、この2点を理解した上で「それでも今の家に住み続けたい」という優先順位が明確な人にとっては、合理的な選択肢になり得ます。
デメリットを正しく理解した上での判断基準
リースバックが向いているかどうかは、置かれている状況によって変わります。
・住宅ローンの返済が苦しい方:売却代金でローンを完済し、月々の負担を「返済額」から「家賃」に切り替えられる点にメリットがある一方、家賃が今のローン返済額を上回るなら本末転倒になる
・離婚・財産分与で家を手放す必要がある方:どちらか一方が住み続けたい場合、リースバックであれば引っ越しをせずに済むが、家賃を今後誰が負担するかを事前に取り決めておく必要がある
・相続対策として資産を整理したい方:不動産のまま相続すると、評価額の算定や分筆が難しく相続人同士で揉めやすいが、リースバックで現金化しておけば分割しやすくなる。ただし、住み続ける親族がいる場合は「誰が家賃を負担し、他の相続人にどう配分するか」を生前のうちに書面で取り決めておかないと、後になって「聞いていない」というトラブルに発展しやすい
離婚に伴うペアローンの整理でお悩みの場合は、リースバック以外に「売却して清算する」選択肢もあります。
▶ 離婚後の住宅ローン、売却と住み続けるのどちらが得か整理する
悪徳業者を避ける業者選びのポイント
「やばい」「悪徳業者」という声の多くは、契約内容の説明不足や、相場を無視した不利な条件を押し付ける一部の事業者に起因します。業者選びで最低限確認すべきポイントは次の3つです。
・買取価格・家賃・契約期間・買い戻し条件のすべてを書面で提示してくれるか
・複数社に査定を依頼した際、他社と極端に異なる条件を提示していないか
・宅地建物取引業の免許番号や営業実績を明示しているか
「売ると決めていないが、まず条件だけ比較したい」という段階でも、複数社に相談すること自体に問題はありません。焦って1社だけで契約を決めないことが、後悔しないための最も基本的な対策です。
リースバック後に知っておきたい税金と将来の住み替え
リースバックで自宅を売却した際、利益(譲渡所得)が出た場合は、通常の不動産売却と同じく税金の対象になります。ただし、居住用財産を売却した場合の特例が使える可能性があるため、「税金で損をするかもしれない」という理由だけで検討を止める必要はありません。
売却益が出た場合の税金の考え方
自宅(居住用財産)を売却した際の譲渡所得には、一定の要件を満たせば「3,000万円の特別控除」が適用され、譲渡所得のうち3,000万円までが非課税になる制度があります
▶︎出典:国税庁公式|No.3302 マイホームを売ったときの特例
リースバックによる売却でも、親族など特別な関係にある相手への売却でなければ、この特例の対象になり得ます。
・特例の適用には、確定申告での手続きが必要
・買取価格が住宅ローン残債を下回るケースでは、そもそも譲渡益が発生せず課税自体が生じないことも多い
・具体的な適用可否は個々の状況によって異なるため、契約予定の業者、または最寄りの税理士に契約前に確認しておく
将来的に住み替えを検討する場合の選択肢
リースバックは「今の家に住み続ける」ことを目的とした仕組みですが、数年後に状況が変わり、より小さな家や実家の近くへ住み替えたくなることもあります。その場合、定期借家契約の期間満了のタイミングに合わせて次の住まいを探し始めるのが現実的です。
「今の家に一時的に住み続けたいだけ」という場合は、リースバックより通常売却+引渡し猶予特約の方が、コストを抑えられることがあります。
リースバックか、通常売却+引渡し猶予か、どちらが合っているかは「どのくらいの期間、今の家に住み続けたいか」によって変わります。次の章では、こうした判断に迷う方の実際の相談内容を、川野代表の実務目線で紹介します。
よくある質問(FAQ)
Q1. リースバックの家賃の例は?
買取価格2,000万円・期待利回り8%の場合、月額家賃は約13.3万円が目安です(買取価格×利回り÷12ヶ月で算出)。実際の金額は事業者・物件条件によって変わるため、この記事の計算式に自分の物件の想定買取価格を当てはめて概算してから、複数社に見積もりを依頼することをおすすめします。
Q2. リースバックは家賃が高くなる?
はい、周辺の賃貸相場より高くなる傾向があります。事業者が買取価格に対する利回りで収益を確保する仕組み上、通常の賃貸とは家賃の決まり方自体が異なるためです。板橋区・川越市の実勢賃貸相場と、提示された家賃を必ず比較した上で判断してください。
Q3. リースバックした家に何年住めますか?
契約形態次第です。普通借家契約なら更新を前提に長く住み続けやすい一方、定期借家契約は数年ごとの契約満了で再契約されない可能性があります。「長く住みたい」という希望がある場合は、契約形態そのものを最初の交渉ポイントにしてください。
Q4. リースバックで家賃が払えなくなったらどうすればいいですか?
滞納が1ヶ月続いた時点で、早めに事業者へ相談することが被害を最小限に抑えます。放置すると契約解除・退去につながるため、そもそも無理のない家賃設定にしておくこと、住宅ローン返済自体が厳しい場合は任意売却も選択肢に入れることが重要です。
Q5. リースバックはよくない理由は何ですか?
売却価格が市場相場より安く、家賃が周辺相場より高くなりやすい点が主な理由です。ただし「今の家に住み続けたい」というニーズが明確な方には合理的な選択肢にもなります。デメリットを理解した上で、自分の状況に合うかを判断することが大切です。
相談してから契約までの流れ
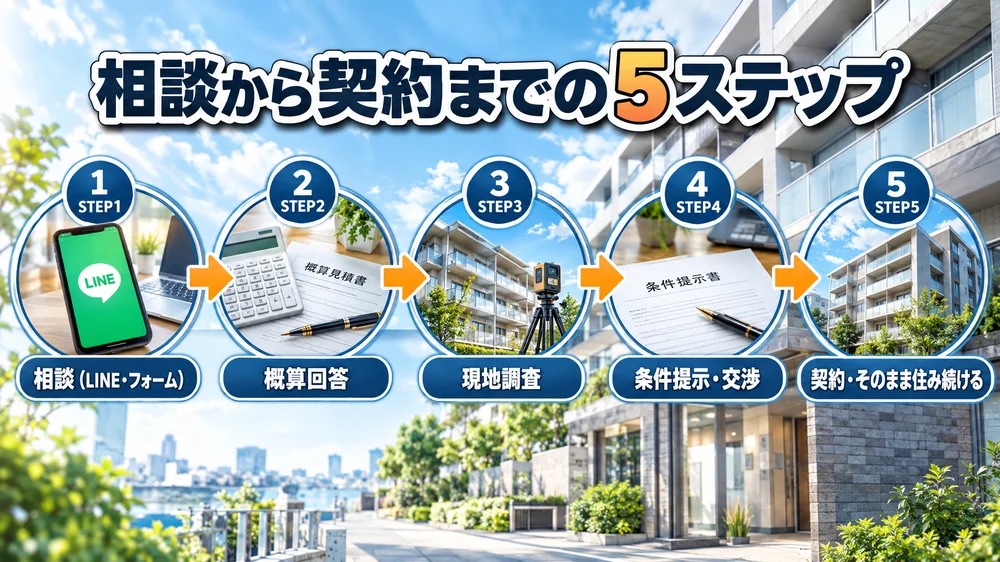
リースバックを検討する場合、いきなり契約を決める必要はありません。実際には以下のようなステップで進みます。
1. 相談:LINEまたはお問い合わせフォームから、物件の概要(エリア・築年数・ローン残債の有無)を伝える(所要1分程度)
2. 概算回答:ヒアリング内容をもとに、買取価格・想定家賃の概算を数日以内に回答
3. 現地調査:訪問での詳細査定(日程調整を含め1週間程度)
4. 条件提示・交渉:買取価格・家賃・契約期間・買い戻し条件を書面で提示し、納得いくまで交渉
5. 契約:売買契約と賃貸借契約を同時に締結し、資金を受け取った後もそのまま住み続ける
この流れのどの段階でも、「やっぱり今回は見送る」という判断は可能です。①〜②の相談・概算回答の時点では費用は一切かかりません。
監修者:川野元基(株式会社カラーズハウス 代表取締役)
板橋区・川越市を中心に、訳あり物件・難あり物件の売却を専門に手がける地域密着の不動産会社「カラーズハウス」代表。元大手不動産会社トップセールス(在籍12年)、全国不動産売却安心取引協会認定「おうち売却の達人」、NPO法人不動産売却SOS相談センター元相談員。宅地建物取引士・賃貸不動産経営管理士。Business Journalにて「高額査定はしない」と公言する仲介会社として紹介された実績を持つ。
リースバックは「知ってから決める」もの
ここまで見てきた通り、リースバックは家賃の決まり方も、審査で見られるポイントも、通常の賃貸や売却とは仕組みが異なります。だからこそ、「なんとなく良さそう」で契約するのではなく、自分の物件で実際にいくらになるのかを知ってから判断することが何より重要です。
住宅ローンの返済そのものが厳しく、リースバックの家賃さえ重荷になりそうな場合は、まず生活再建を優先する任意売却という選択肢も並行して検討してください。
売ると決めていなくても構いません。まずは板橋区・川越市の実勢相場を踏まえた試算だけでも確認してみませんか。
無料で売却査定を試算してみる
株式会社カラーズハウス 代表取締役
川野 元基(かわの げんき)
プロフィール・保有資格:
株式会社カラーズハウス 代表取締役
センチュリー21フランチャイズ加盟店 在籍12年
全国不動産売却安全取引協会認定「おうち売却の達人」
NPO法人不動産売却SOS相談センター 元相談員
宅地建物取引士 / 賃貸不動産経営管理士
1級建物アドバイザー / ホームステージャー2級
不動産写真マイスター
著書
メディア掲載