

住宅ローンの督促状・催告書が届いたら|競売開始決定通知までの流れ
住宅ローンの督促状・催告書が届いたら|競売開始決定通知までの流れ
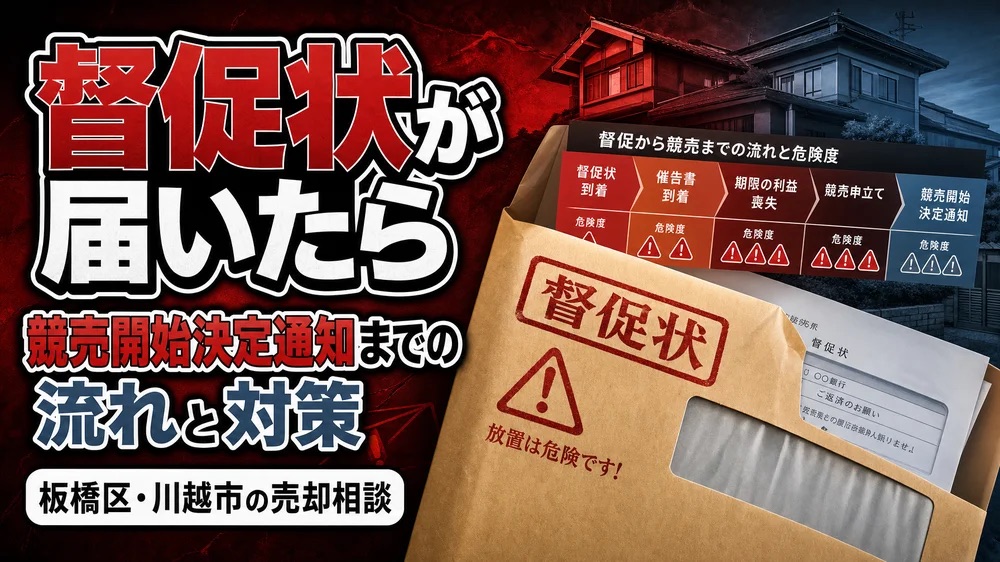
ポストに入っていた銀行の封筒。中身が「督促状」だとわかった瞬間、開封できずに放置していませんか。結論から言うと、督促状の段階ならまだ間に合います。ただし放置すれば催告書、期限の利益喪失、代位弁済、そして競売開始決定通知へと段階は確実に進みます。この記事では、住宅ローンを滞納した際に届く通知のスケジュールと、今すぐ取れる対処法、板橋区・川越市で頼れる相談窓口の選び方まで解説します。売ると決めなくていいので、まずは今の状況を正しく知ることから始めましょう。
住宅ローンの督促状が届いたらまずやるべきこと
住宅ローンの督促状が届いたら、まず開封して「滞納額」「支払期限」「連絡先」の3点を確認してください。放置さえしなければ、この段階で解決できる可能性は十分残っています。
督促状と催告書の違い(法的効力の有無)
督促状と催告書は同じ意味で使われることもありますが、金融機関の実務上は役割が異なります。督促状は「支払いを促す通知」で、それ自体に強い法的効力はありません。一方、催告書は「期限までに支払わなければ法的手続きに移る」という最終警告としての意味合いが強く、多くの金融機関はこの段階で内容証明郵便を使います。督促状の時点では金融機関側もまだ話し合いによる解決を望んでいるケースが大半です。逆に催告書まで進んでしまうと、次の段階である「期限の利益の喪失」への移行スピードが早まります。つまり督促状は「まだ間に合う」サイン、催告書は「急いで動く」サインだと考えてください。
開封して確認すべき3つの記載事項
督促状が届いたら、以下の3点を必ず確認してください。
・滞納金額と遅延損害金の内訳(元金・利息・遅延損害金が別々に記載されているか)
・支払期限(多くの場合、通知から2〜4週間程度で設定される)
・連絡先窓口(金融機関の担当部署か、すでに保証会社に移っているか)
特に連絡先が「保証会社」や「債権管理回収業(サービサー)」になっている場合は、すでに代位弁済が実行された後である可能性が高く、対応の緊急度が一段上がります。封筒を開けずに放置する方が多いのですが、開封して事実を把握すること自体が、解決への最初の一歩になります。分からない言葉が並んでいて不安になる場合も、まずは3点をメモに書き出すだけで構いません。状況を数字と事実で整理できれば、次に何をすべきかが見えやすくなります。
督促状を無視するとどうなる?放置がもたらす3つのリスク
督促状を無視し続けると、遅延損害金の増加、信用情報への事故登録、そして最終的には競売による強制的な自宅売却という3つのリスクが現実になります。中でも見落とされがちなのが「連帯保証人への請求」です。
遅延損害金と信用情報(ブラックリスト)への影響
住宅ローンを滞納すると、通常の利息とは別に「遅延損害金」が発生します。遅延損害金は金融機関ごとに異なりますが、年14%前後に設定されているケースが一般的で、通常の住宅ローン金利(年1〜2%程度)と比べてはるかに高い負担になります。また、滞納が61日以上、または3か月以上続くと、信用情報機関に「異動」として登録されます。いわゆる「ブラックリスト」状態です。これが登録されると、新規のクレジットカード発行やカーローン、将来の借り換えなどが原則できなくなり、その情報は完済後も5年程度は残り続けます。
連帯保証人への影響
意外と見落とされがちなのが、連帯保証人への影響です。住宅ローンに連帯保証人がついている場合、督促状の段階から保証人にも同様の通知が届くことがあります。連帯保証人は「まず主債務者に請求してほしい」と主張する権利(催告の抗弁権)を原則として持ちませんので、金融機関が保証人に直接一括請求することも法的には可能です。親や配偶者を連帯保証人にしているケースでは、自分だけの問題ではなくなることを早い段階で認識しておく必要があります。
「何回まで」なら猶予があるのか
「滞納は何回までなら大丈夫か」という質問をよく受けますが、明確な回数の基準は金融機関ごとに異なり、公表もされていません。目安として、1〜2回の滞納であれば督促状レベルで収まることが多いものの、3回(おおむね3か月)を超えると期限の利益喪失の手続きに進む金融機関が増えてきます。「今回だけだから」という判断を繰り返した結果、気づけば催告書、期限の利益喪失通知と段階が進んでいたという相談は少なくありません。
督促状から競売開始決定通知まで|7段階の通知書スケジュール
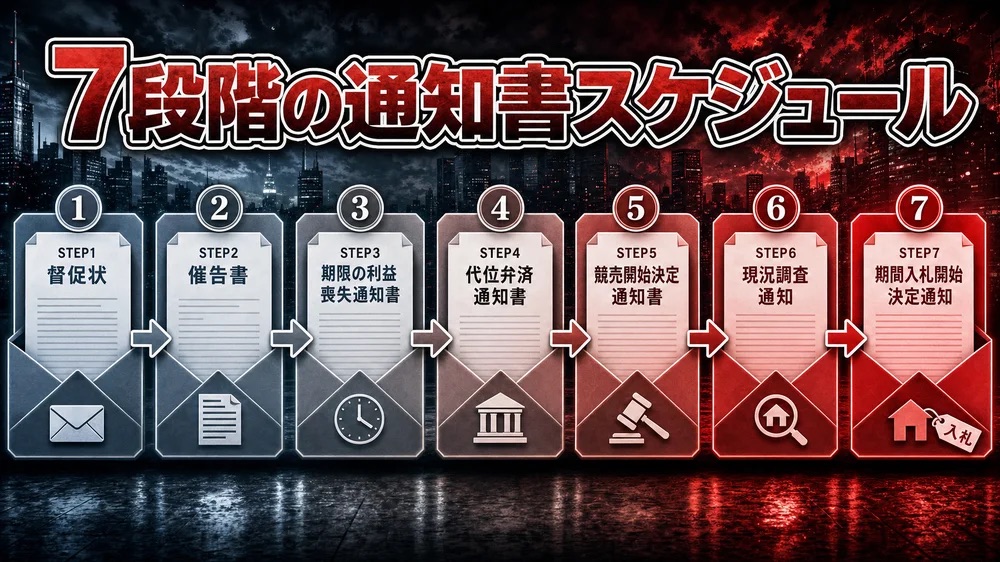
住宅ローンを滞納すると、督促状→催告書→期限の利益喪失通知書→代位弁済通知書→競売開始決定通知書→現況調査通知→期間入札開始決定通知という7段階のスケジュールで手続きが進みます。この流れを知っているかどうかで、対応できる期間の長さが大きく変わります。
①督促状〜⑦期間入札開始決定通知(通知書スケジュール一覧)
| 段階 | 通知書 | 目安時期 | 内容 |
| ① | 督促状 | 滞納1〜2か月目 | 最初の通知。電話や書面での催促段階 |
| ② | 催告書 | 滞納2〜3か月目 | 期日までに支払わなければ法的手続きへ、という最終警告 |
| ③ | 期限の利益喪失通知書 | 滞納3〜6か月目 | 分割払いの権利を失い、残債の一括返済を求められる |
| ④ | 代位弁済通知書 | 期限の利益喪失後 | 保証会社が残債を肩代わりし、交渉相手が保証会社に変わる |
| ⑤ | 競売開始決定通知書 | 滞納6〜10か月目 | 裁判所が競売手続きの開始を正式に決定 |
| ⑥ | 現況調査通知 | 競売開始決定後 | 執行官が自宅を訪問し物件を調査(原則拒否不可) |
| ⑦ | 期間入札開始決定通知 | 現況調査から数か月後 | 入札期間・開札日が確定。任意売却への切替はほぼ不可能に |
段階が進むごとに「話し合いで解決できる余地」は狭まっていきます。特に④代位弁済のタイミングまでに任意売却の手続きを始められるかどうかが、生活再建の選択肢を残せるかの分かれ目です。
板橋区・川越市の実例で見る通知間隔の目安
当社が板橋区・川越市で相談を受けてきた実例では、督促状から競売開始決定通知までの期間は、金融機関やフラット35など保証会社の種類によって差があるものの、早いケースで滞納から6か月程度、猶予がある場合でも10か月前後で競売開始決定通知に至ることが多い印象です。板橋区・川越市は持ち家比率が比較的高いエリアであり、住宅ローン返済に関する相談件数も一定数寄せられています。地域の金融機関によっては返済相談窓口の対応スピードに差があるため、早めに動くほど選択肢が残ります。
競売になるとどうなる?任意売却との違い
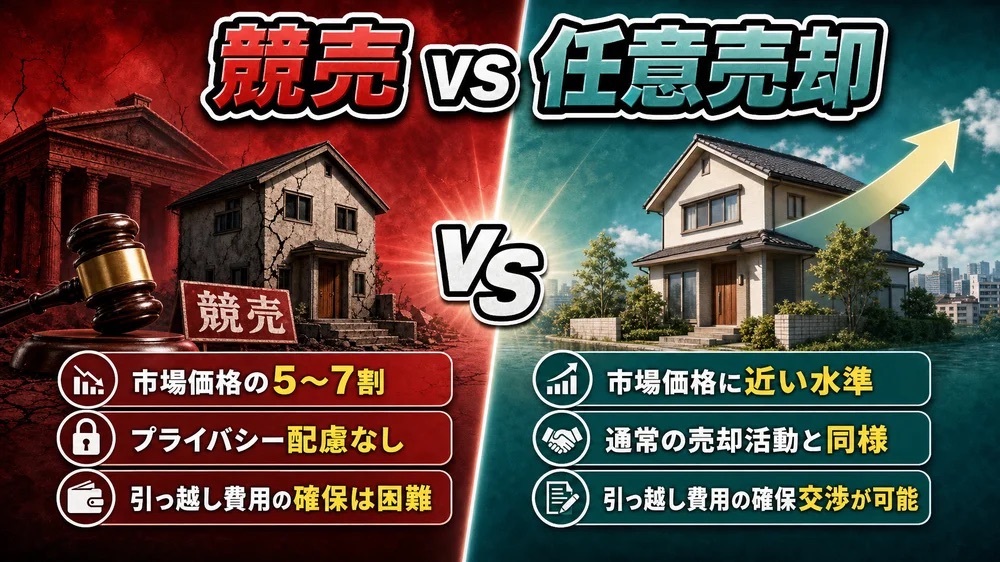
競売になると、市場価格の5〜7割程度でしか売却できないうえ、プライバシーへの配慮もなく手続きが進みます。任意売却であれば、通常の売却に近い価格で、生活再建のための費用を確保しながら進められます。
競売と任意売却の価格差(市場価格の5〜7割)
競売は裁判所が主導する強制的な売却手続きのため、購入希望者からすると「内覧できない」「契約不適合責任を追及できない」といったリスクがあり、その分価格は市場相場より低く落札される傾向があります。一般的に競売の落札価格は市場価格の5〜7割程度と言われています。一方、任意売却は金融機関の合意を得たうえで、通常の不動産売買と同じように市場で売却する方法です。市場価格に近い金額で売却できる可能性が高く、残債の圧縮にもつながります。
・競売:市場価格の5〜7割程度/プライバシー配慮なし/引っ越し費用の確保は基本的に不可
・任意売却:市場価格に近い水準/通常の売却活動と同様に進行/交渉次第で引っ越し費用の確保が可能
プライバシー・引っ越し費用の違い
競売になると、物件情報が裁判所の競売情報サイトに掲載され、誰でも閲覧できる状態になります。また、現況調査では執行官が室内に立ち入り、写真撮影を行うこともあります。任意売却であれば、通常の売却活動と同じ形で進められるため、近隣に事情を知られにくいという利点があります。さらに競売では引っ越し費用を売却代金から確保することは基本的にできませんが、任意売却では交渉次第で引っ越し費用相当額を売却代金の中から捻出できるケースがあります。
金額や手続きの違い以上に大きいのが、精神的な負担の差です。競売は自分の意思とは関係なく手続きが進んでいくため、いつ、どのような形で自宅を離れることになるのか、見通しが立てづらいという声をよく聞きます。任意売却であれば、引っ越しのタイミングや新居探しについても、ある程度自分たちのペースで進められる余地が残ります。「いつまでに、どう動けば選択肢が残るか」を早い段階で知っておくこと自体が、精神的な負担を軽くする一つの方法です。
督促状が届いた今、取るべき3つの選択肢
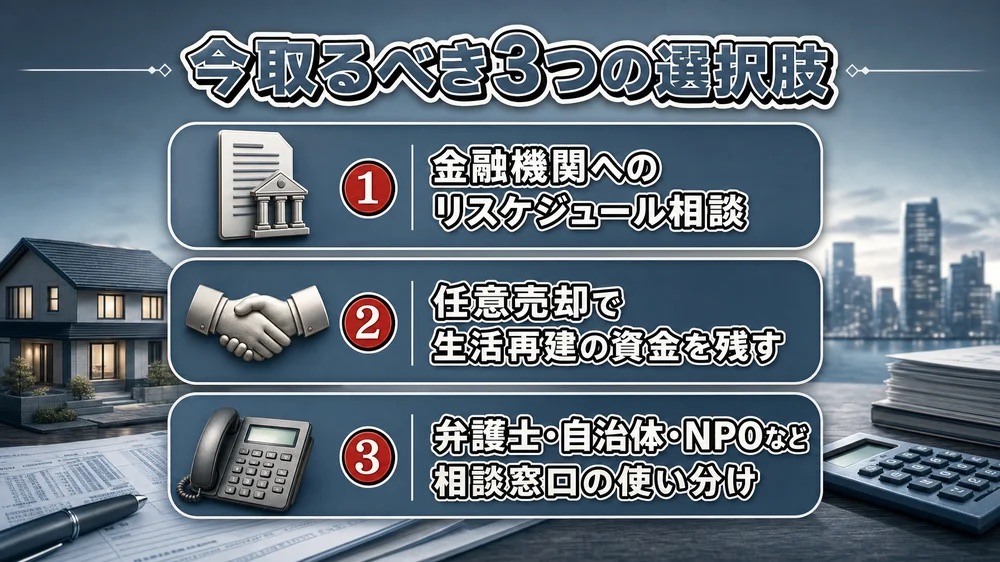
督促状が届いた段階で取れる選択肢は、大きく分けて「金融機関へのリスケジュール相談」「任意売却」「専門家への相談」の3つです。どれを選ぶにしても、最初の一歩は「今の状況を正確に把握すること」に尽きます。
金融機関へのリスケジュール相談
一時的な収入減少が原因であれば、金融機関に返済計画の見直し(リスケジュール)を相談する余地があります。ボーナス払いの見直しや返済期間の延長、一定期間の元金据え置き(利息のみの支払い)などに応じてもらえるケースがあります。ただし交渉には収入証明や今後の返済見込みを示す資料が必要になることが多く、早めに連絡するほど選択肢が広がります。
任意売却で生活再建の資金を残す
収入の回復が見込めない場合や、すでに滞納が長期化している場合は、任意売却を検討するタイミングです。任意売却であれば、市場価格に近い金額での売却が期待できるほか、状況によっては引っ越し費用の確保についても金融機関と交渉できます。
誰にも相談できずに一人で抱え込んでしまう前に、競売を回避しながら生活を守るための選択肢を知っておくことが大切です。
弁護士・自治体・NPOなど相談窓口の使い分け
住宅ローン滞納の相談先は不動産会社だけではありません。法的な整理も視野に入れる場合は弁護士や司法書士、生活全体の立て直しも含めて相談したい場合は自治体の生活困窮者自立支援窓口やNPO法人といった選択肢もあります。
・不動産の売却や任意売却の相談:不動産会社(任意売却の実務経験の豊富さで選ぶ)
・返済条件の法的な整理(個人再生・自己破産等):弁護士・司法書士
・返済方法の変更そのものの相談:借入先の金融機関、フラット35の場合は住宅金融支援機構(出典:住宅金融支援機構公式)
・法的な整理も含めた無料の相談窓口:法テラス(日本司法支援センター)(出典:法テラス公式)
・生活再建全体の相談:自治体の窓口やNPO法人
どこか一つに絞る必要はなく、状況に応じて複数を併用することも珍しくありません。
相談前に準備しておくと交渉がスムーズになるもの
金融機関や不動産会社への相談時、以下を手元に用意しておくと、話がスムーズに進みます。
・住宅ローンの返済予定表(借入時に金融機関から渡される書類)
・直近で届いた督促状・催告書(複数ある場合はすべて)
・給与明細や源泉徴収票など、直近の収入がわかる書類
・固定資産税納税通知書(物件の評価額の目安になる)
・その他の借入がある場合はその明細(総債務の全体像を把握するため)
すべてが揃っていなくても相談自体は可能です。「何が足りないか」を専門家と一緒に確認しながら進める形で問題ありません。
相談してから解決までの流れ
「相談したらどうなるのか」が見えないと、動き出す決心はつきにくいものです。カラーズハウスに相談いただいた場合、一般的には以下の流れで進みます。
①LINEまたはお問い合わせフォームから連絡(当日〜翌営業日以内に返信)
②電話またはオンラインでの初回ヒアリング(督促状の内容・滞納状況・希望を確認)
③現地訪問・無料の相場確認(物件の状態と市場価格の目安を提示)
④金融機関・保証会社との交渉開始(任意売却の同意取得、返済猶予の相談等)
⑤売却活動(通常の売却と同様に広告・内覧を実施。状況により非公開での進行も可能)
⑥契約・引き渡し(引っ越し費用の確保、残債務の分割返済交渉を含む)
相談から現地訪問までは早ければ1週間以内、交渉開始から売却完了までは早いケースで2〜3か月が目安です。督促状の段階でご連絡いただければ①〜②の時点で選べる選択肢は多く、代位弁済後になるほど④の交渉に使える時間が短くなります。「何をすればいいか分からない」状態のまま一人で抱え込む必要はありません。
【状況別】あなたが今すべき対応
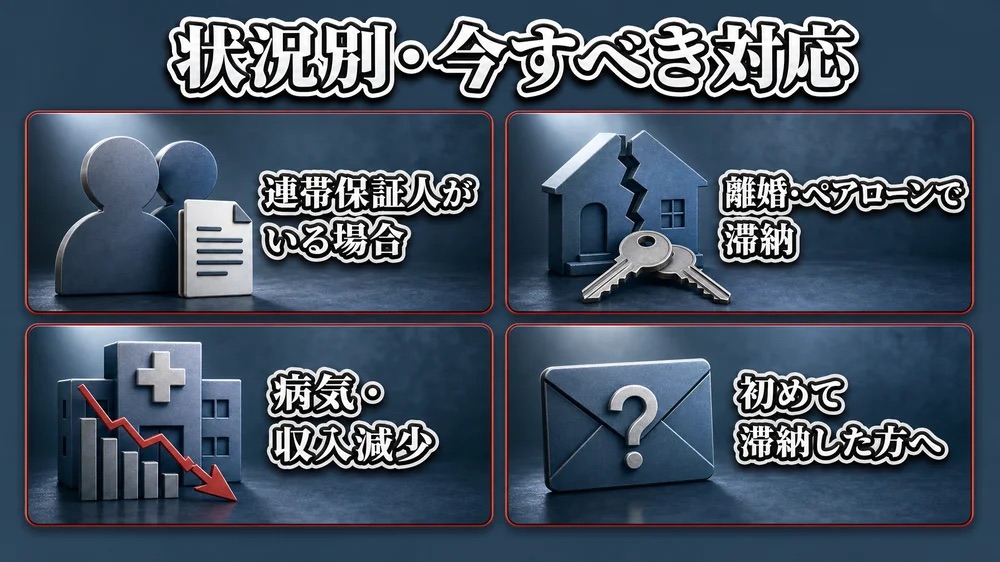
住宅ローン滞納への対応は、置かれている状況によって優先順位が変わります。特に連帯保証人がいる場合と、離婚に伴うペアローンのケースは、通常の滞納対応とは別の視点が必要です。
連帯保証人がいる場合の注意点
連帯保証人がいる場合、督促状や催告書は主債務者だけでなく保証人にも送付されることがあります。保証人に事前に連絡がないまま通知が届くと、家族関係に大きな影響を与えかねません。滞納に気づいた時点で、連帯保証人本人にも状況を共有し、今後の方針を一緒に検討することをおすすめします。連帯保証人への説明を先延ばしにするほど、後になって関係がこじれるケースを数多く見てきました。
離婚・ペアローンで滞納している場合
夫婦でペアローンを組んでいる場合、離婚後も双方に返済義務が残ります。どちらか一方が住み続け、もう一方が家を出るケースでは、住み続ける側が単独で返済を続けられるかどうかが大きな分かれ目になります。返済が難しい場合、単独名義への借り換えや、持分の買取といった選択肢も含めて検討が必要です。単独名義への借り換えは、住み続ける側の収入だけで審査基準を満たす必要があるため、通常のローン以上に事前準備がものを言います。
具体的には、まず現在の借入先金融機関に単独名義での借り換え審査を打診し、収入基準を満たせない場合は、他の金融機関でのペアローン組み替えや、親族間売買による持分買取という選択肢を並行して検討する流れになります。ペアローン特有の審査条件については、状況を伺ったうえで個別にご案内しています。
病気・収入減少など、やむを得ない事情で滞納している場合
病気やケガによる休職、勤務先の業績悪化によるボーナスカットや給与未払いなど、自分の意思ではどうにもならない事情で滞納に至るケースは珍しくありません。こうした場合、金融機関側も一定の配慮をしてくれることがあります。診断書や休職証明、給与明細など「なぜ返済が難しくなったのか」を客観的に示せる資料があると、リスケジュールの相談がスムーズに進みやすくなります。
逆に、資料を用意せずに「とにかく厳しい」とだけ伝えても、具体的な返済計画の提案にはつながりにくいのが実情です。まずは状況を整理し、いつ頃から返済を再開できそうか、大まかな見通しを立てておくことをおすすめします。
初めて滞納した方へ:一人で抱え込まないこと
住宅ローンの滞納は、これまで一度も経験したことがない方にとって強い不安を伴う出来事です。「近所に知られたらどうしよう」「家族にどう説明すればいいのか」といった心理的な負担から、誰にも相談できずに時間だけが過ぎてしまう方を数多く見てきました。
ですが、滞納の初期段階であるほど、金融機関との交渉や任意売却など選べる手段は多く残っています。一人で抱え込まず、早い段階で家族や専門家に状況を共有することが、結果的に負担を軽くする一番の近道です。
競売・任意売却の後に残る生活
競売や任意売却で自宅を手放した後も、売却代金だけでは完済できなかった残債務の返済義務は残ります。ただし、生活を立て直すための選択肢は複数あります。
競売後も残る残債務の返済義務
競売で自宅が落札されても、その代金が住宅ローンの残債務に満たない場合、差額分の返済義務はそのまま残ります。競売は市場価格より低い金額で落札される傾向があるため、任意売却に比べて残債務が大きくなりやすい点は理解しておく必要があります。残った債務については、保証会社やサービサーと無理のない分割返済の交渉を行うことが一般的です。月々の返済額を数千円程度からの分割にできたケースもあり、「完済できないから終わり」ではありません。
任意売却後の生活再建・引っ越し費用の確保
任意売却では、交渉によって引っ越し費用相当額を売却代金の中から確保できる場合があります。競売通知が届く前に動くことで、こうした交渉の余地が広がります。
競売の通知が来る前に動くことがなぜ重要なのか、引っ越し費用の確保も含めて詳しく知りたい方は、以下の記事もあわせてご覧ください。
▶ 競売通知が来る前に動くべき理由と引っ越し費用の確保
任意売却後の税金・確定申告の基本
任意売却や競売で自宅を売却した翌年は、確定申告が必要になる場合があります。売却によって利益(譲渡所得)が出た場合はもちろん、赤字(譲渡損失)が出た場合でも、一定の要件を満たせば「居住用財産の譲渡損失の損益通算及び繰越控除の特例」などの税制優遇を受けられることがあります。
この特例を使うと、譲渡損失を他の所得と相殺し、所得税・住民税の負担を軽減できる可能性があります。ただし要件や必要書類が細かく定められているため、売却が決まった段階で税務署や税理士に確認しておくと、翌年の確定申告で慌てずに済みます。「売却して終わり」ではなく、その後の手続きまで見据えておくことが、生活再建をスムーズに進めるポイントです。
板橋区・川越市で住宅ローン滞納に強い相談窓口の選び方
住宅ローン滞納の相談先は、全国対応の協会、大手不動産ポータル、地域密着の不動産会社の大きく3タイプに分かれます。板橋区・川越市であれば、地域の実情に詳しい地域密着型の相談先が動きやすいケースが多いです。
協会・大手ポータル・地域密着不動産会社の違い
・全国対応の協会や相談窓口:相談実績が豊富で、標準的な手続きの案内には強い一方、地域の金融機関の対応傾向や、板橋区・川越市特有の物件事情には詳しくないことがあります。
・大手不動産ポータル経由の一括査定:多くの会社に一度に問い合わせられる利便性がありますが、任意売却のような専門性の高い交渉には不慣れな会社が担当につく可能性があります。
・地域密着の不動産会社:板橋区・川越市の地域相場や、地域の金融機関の実務対応に精通していることが強みです。
住宅ローンの支払いに困った際、川越市で任意売却によって競売を回避するための具体的な手順を知りたい方は、以下の記事も参考になります。
▶ 川越市で住宅ローンが払えなくなったら?任意売却の全手順
カラーズハウスに相談するメリット
当社はセンチュリー21加盟店として板橋区・川越市エリアで12年にわたり実務に携わり、任意売却を含む「訳あり・難あり」物件の売却支援を数多く行ってきました。板橋区・川越市の物件は、区画整理や再建築不可、境界非明示といった個別事情を抱えるケースも少なくなく、地域特有の事情を踏まえた売却戦略が必要になる場面が多くあります。「売ると決めなくていい」というスタンスで、まずは状況の整理からお手伝いします。
よくある質問
Q.督促状を無視し続けた場合どうなる?
A.督促状を無視し続けると、催告書、期限の利益喪失通知、代位弁済、競売開始決定通知へと段階が進み、最終的には自宅が競売にかけられます。放置する期間が長くなるほど任意売却などの選択肢が狭まるため、督促状の段階で金融機関に連絡することが重要です。
Q.住宅ローンの督促状で一番やばいのはどの通知?
A.通知の中で特に注意すべきは「期限の利益喪失通知書」です。これが届くと分割払いの権利を失い、残債を一括で請求されます。ここを境に交渉相手が金融機関から保証会社に移ることが多く、対応の難易度が一段上がります。
Q.住宅ローンの滞納は何回まで大丈夫?
A.明確な回数基準は金融機関ごとに異なり公表もされていませんが、目安として3回(おおむね3か月)を超えると期限の利益喪失の手続きに進む金融機関が増えます。「今回だけ」を繰り返さず、1回目の滞納時点で連絡することをおすすめします。
Q.督促状には法的効力がありますか?
A.督促状自体に強い法的効力はなく、あくまで支払いを促す通知です。ただし放置すると催告書、期限の利益喪失通知へと進み、最終的には裁判所を通じた競売という法的手続きに至ります。督促状の段階を軽く見てよいわけではありません。
Q.競売開始決定通知が届いてからでも任意売却は間に合いますか?
A.競売開始決定通知が届いた段階でも、任意売却が間に合う可能性は残っています。ただし期間入札開始決定通知が届くと交渉の余地はほぼなくなるため、競売開始決定通知を受け取ったらできるだけ早く相談することが重要です。
川野代表の実務から見た督促状放置の現実
「恥ずかしくて言えなかった」という声が一番多い
督促状や催告書が届いた方からよく聞くのは、「怒られると思った」ではなく「恥ずかしくて誰にも言えなかった」という声です。督促状の存在自体を隠したい気持ちが先に立ち、相談のタイミングがどんどん遅れていく。これが実務の現場で一番多いパターンです。恥ずかしさは誰にでもある感情ですが、それを理由に動けずにいる間も、通知の段階は確実に進んでいきます。まず知っていただきたいのは、恥ずかしいと感じること自体は自然なことであり、それを乗り越えて連絡した方から順に、選べる選択肢が多く残っているという事実です。
実際にあったケース:川越市内の中古戸建てを3か月で任意売却
督促状・催告書の段階でご相談いただき、任意売却で解決できた事例をご紹介します。対象は川越市内の築5年の中古戸建てでした。5回の滞納により期限の利益を喪失した旨の通知と、任意売却をするかどうかを確認する書面が届いていましたが、ご相談者様は仕事の忙しさに加え、正直に言うと現実逃避もあって対応が後回しになっていました。
ご相談後は、まず任意売却を希望する旨の書面作成に着手しました。ここは意外と時間がかかる工程で、債権者との打ち合わせを重ねながら売出価格を設定していきます。加えて、室内に家財が多く残っている状態だったため、水回りのクリーニングとホームステージングを実施し、購入希望者が内覧時に良い印象を持てる状態を整えました。結果として、相談開始から成約まで3か月で解決に至りました。仕事や生活に追われて後回しにしがちな状況でも、早めにご連絡いただければここまで動けるという一例です。
「まだ様子を見る」の分かれ目
判断に迷う方には、少しでも早い相談をお勧めしています。特に注意が必要なのは、オーバーローンで残債が多く、通常の売却では債務を完済できないケースです。この場合、任意売却という選択肢を取るために、あえて支払いの遅延を発生させる必要が生じることがあります。これは素人判断で進めると不利益につながりやすい領域で、状況把握と専門知識の両方が求められます。「まだ大丈夫」と自己判断するより、早い段階で専門家に状況を見てもらうことが、結果的に選択肢を狭めない一番の近道です。
板橋区・川越市、エリアによる違い
金融機関の対応自体には、板橋区・川越市の2エリアで大きな違いはありません。一方で、成約までの期間には差があり、川越市のほうが長くなる傾向があります。任意売却には競売開始決定通知までというタイムリミットがあるため、川越市エリアでのご相談は、板橋区以上に早めの着手が重要になります。
株式会社カラーズハウス 代表取締役
川野 元基(かわの げんき)
プロフィール・保有資格:
株式会社カラーズハウス 代表取締役
センチュリー21フランチャイズ加盟店 在籍12年
全国不動産売却安全取引協会認定「おうち売却の達人」
NPO法人不動産売却SOS相談センター 元相談員
宅地建物取引士 / 賃貸不動産経営管理士
1級建物アドバイザー / ホームステージャー2級
不動産写真マイスター
著書
メディア掲載