


親の介護費用に実家を売るべきか?リバースモーゲージとの違いと「資金が途中で尽きない」判断基準
親の介護費用に実家を売るべきか?リバースモーゲージとの違いと「資金が途中で尽きない」判断基準
親が施設への入居を検討しはじめたとき、多くの家族が最初にぶつかる壁は「お金」です。入居一時金に数百万円、毎月の費用が15〜20万円、それが5年、10年と続く可能性がある。そのとき、実家という資産をどう使うかが、介護生活全体の安定を大きく左右します。
「実家を売ってしまうべきか」「リバースモーゲージで手元に残すべきか」。この問いに正解はひとつではありませんが、判断軸がぼんやりしたまま動き出すと、数年後に「資金が思ったより早く尽きた」「売りたいときに売れなくなっていた」という状況になりかねません。
よくある疑問は「どちらが得か」ですが、介護資金の意思決定において本当に重要なのは「得か損か」ではなく、「途中で資金が尽きないか」という確実性の問いです。この記事では、その観点から介護費用の現実的な総額、売却とリバースモーゲージそれぞれのリスク構造、認知症になる前に動くべき理由まで、判断に必要な情報を整理します。
介護にかかるお金は「総額」で考える
月々の金額だけを見ていると、判断を誤りやすいです。介護は長期戦であり、5年・10年単位の総額で資金計画を立てる必要があります。
在宅介護の場合
在宅介護でかかる費用は、介護保険の自己負担分(1〜3割)と介護保険外のサービス費用が中心です。要介護1〜2程度であれば月3〜7万円程度の自己負担で収まるケースもありますが、要介護度が上がるにつれて費用は増加します。訪問介護・通所介護の利用が増えると月10〜15万円以上になることもあります。また、住宅改修(手すり・段差解消など)には介護保険から最大20万円の補助がありますが、実費はそれ以上かかるケースが多く、数十万円の初期出費を見込む必要があります。
施設介護の場合
特別養護老人ホーム(特養)は公的施設のため費用が抑えられますが、入居待ちが数年に及ぶことも珍しくなく、すぐに頼れない場合があります。民間の有料老人ホームやサービス付き高齢者向け住宅(サ高住)では、比較的早期に入居できる一方、費用は高くなります。
| 施設タイプ | 入居一時金の目安 | 月額費用の目安 |
| 特別養護老人ホーム | 0円 | 5〜15万円 |
| 介護付き有料老人ホーム | 0〜数千万円 | 15〜30万円程度 (高級施設では40万円以上も) |
| サービス付き高齢者向け住宅 | 0〜数十万円 | 10〜25万円 |
仮に月20万円の施設に入居した場合の資金シミュレーションを見てみましょう。
| 介護期間 | 月額20万円の施設費用 | 入居一時金100万円を加算した場合 |
| 5年間 | 1,200万円 | 1,300万円 |
| 8年間 | 1,920万円 | 2,020万円 |
| 10年間 | 2,400万円 | 2,500万円 |
「老後資金が2,000万円必要」とよく言われますが、介護が長期化した場合はそれ以上の資金が必要になることも現実としてあります。介護資金の確保は、通常の老後資金計画とは別に考える必要があります。
実家売却とリバースモーゲージ——何が違うのか
介護費用の捻出手段として代表的な2択が「実家を売る」と「リバースモーゲージを使う」です。どちらも自宅不動産を活用する点は共通していますが、仕組みとリスクの性質がまったく異なります。
実家売却とは
不動産を市場で売却し、売却代金を一括で受け取る方法です。代金は用途を問わず使えます。売却が完了すれば不動産の維持費(固定資産税・管理費用)もゼロになります。板橋区・川越市のような実需エリアでは、適正価格で売り出せれば比較的スムーズに現金化できることが多く、資金化までの期間は通常3〜6か月程度です。
リバースモーゲージとは
自宅を担保に金融機関から融資を受け、毎月一定額または一括で資金を受け取りながら自宅に住み続ける制度です。返済は死亡後に不動産を売却することで行われます。「住みながら資金を確保できる」点が最大のメリットです。一方で、利用できる条件が厳しく、多くの場合、一戸建てであること・年齢が60歳以上であることが求められます。また、推定相続人全員の同意は法的な必須要件ではありませんが、相続トラブルを防ぐ観点から実務上求める金融機関が多い点も押さえておく必要があります。マンションは対象外とするケースが多い点も注意が必要です。
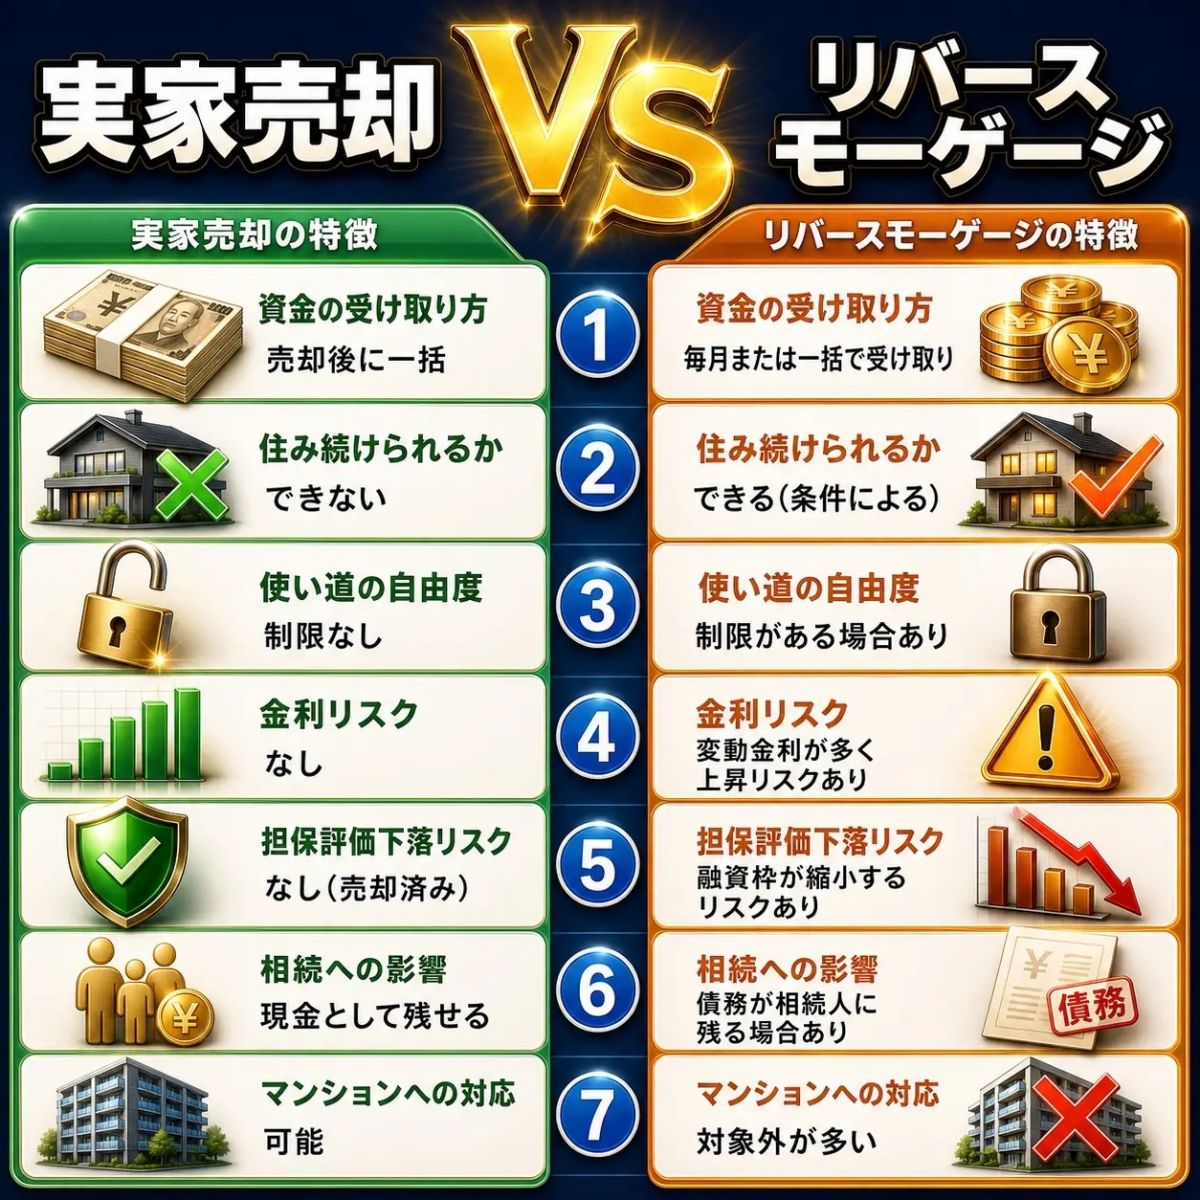
比較表:売却 vs リバースモーゲージ
| 比較項目 | 実家売却(当社) | リバースモーゲージ |
| 資金の受け取り方 | 売却後に一括 | 毎月または一括で受け取り |
| 住み続けられるか | できない | できる(条件による) |
| 使い道の自由度 | 制限なし | 制限がある場合あり |
| 金利リスク | なし | 変動金利が多く上昇リスクあり |
| 担保評価下落リスク | なし(売却済み) | 融資枠が縮小するリスクあり |
| 相続への影響 | 現金として残せる | 債務が相続人に残る場合あり |
| マンションへの対応 | 可能 | 対象外が多い |
リバースモーゲージの3つのリスクを整理する
リバースモーゲージは「資産を維持しながら現金化できる」という印象を持たれやすいですが、介護資金の確保という目的で使う場合、次の3つのリスクをきちんと把握する必要があります。
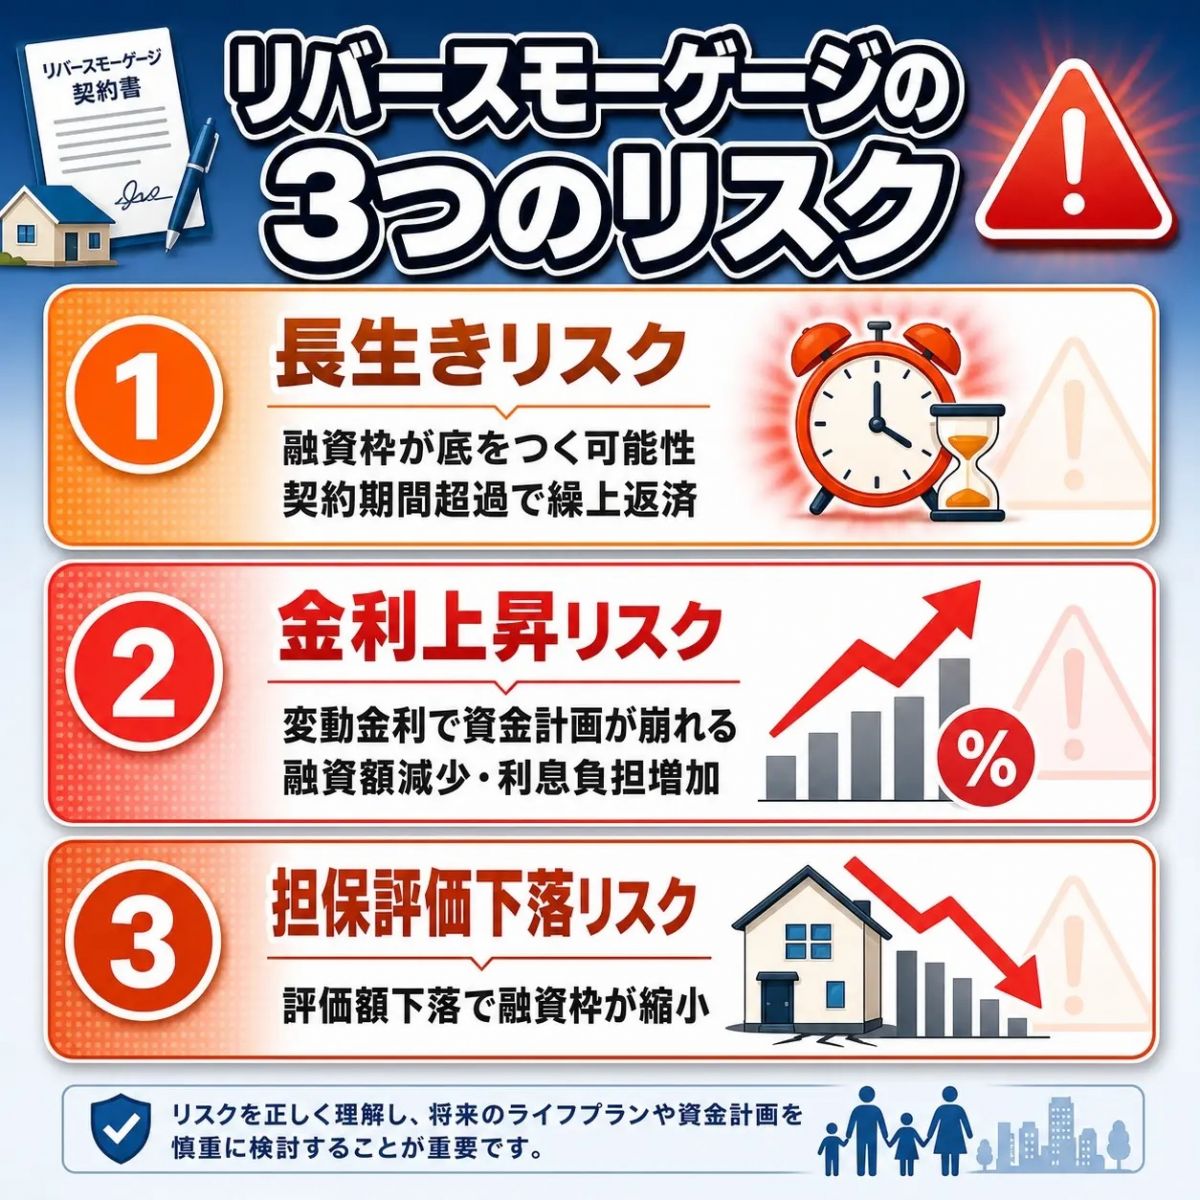
① 長生きリスク
融資可能な上限額には限りがあります。介護が長期化した場合、受け取れる融資枠が底をつく可能性があります。前述のシミュレーションのように、10年以上の施設入居となれば総額2,000万円を超えることもあり、不動産の評価額によっては融資枠が不足します。また、契約によっては「契約期間を超えた場合は繰上返済を求める」条項があるものもあります。
② 金利上昇リスク
リバースモーゲージの多くは変動金利です。現在の低金利環境を前提に設計した資金計画が、金利上昇によって崩れるリスクがあります。受け取れる融資額が減少したり、利息負担が増加したりすることで、当初見込んでいた資金が確保できなくなる可能性があります。
③ 担保評価下落リスク
契約時の不動産評価額をもとに融資枠が決まります。その後、不動産市況の変化や地域の人口減少などによって評価額が下がった場合、融資枠が見直されて縮小されることがあります。都市部でも将来の評価額は保証されておらず、特に築古の一戸建てでは注意が必要です。
これら3つのリスクは、売却を選択した場合にはそもそも発生しません。
売却によって現金化が完了すれば、金利の変動も、担保評価の下落も、長期化による資金枯渇も、構造的に生じません。介護資金の「確実性」という観点では、売却のほうがリスクをコントロールしやすいと言えます。
それでも、売却しないほうがよいケースがある
売却が「安全」とはいっても、すべての家族に売却が最適というわけではありません。次のような状況では、売却以外の選択肢も慎重に検討する価値があります。
親がまだ自宅に住んでいるか、帰宅の可能性がある
施設入居が確定していない段階で売却を急ぎすぎると、「帰る場所がない」状況が生まれます。入居後の状況を見極めてから動いても遅くない場合があります。
配偶者が自宅に住み続けている
片方の親が施設に入居しても、もう一方が自宅で生活している場合は、売却のタイミングを慎重に考える必要があります。
売却に伴う税負担が大きい
不動産の取得費が不明な場合や、居住用財産の3,000万円特別控除の要件を満たさない場合は、税引き後の手残りが想定より大幅に少なくなることがあります。
兄弟間で意見が割れている
共有名義の不動産は全員の同意なしに売却できません。売却の前にまず合意形成が必要です。
リバースモーゲージが本当に向いているのは、「自宅に住み続けることが最優先で、かつ相続は特に重視しない」という限られた条件が揃った場合です。どちらの選択肢が適切かは、家族の状況によって異なります。
認知症になると「売りたくても売れない」——タイミングが決定的
介護と不動産を考えるうえで、多くのご家族が見落とすのが「タイミング」の問題です。
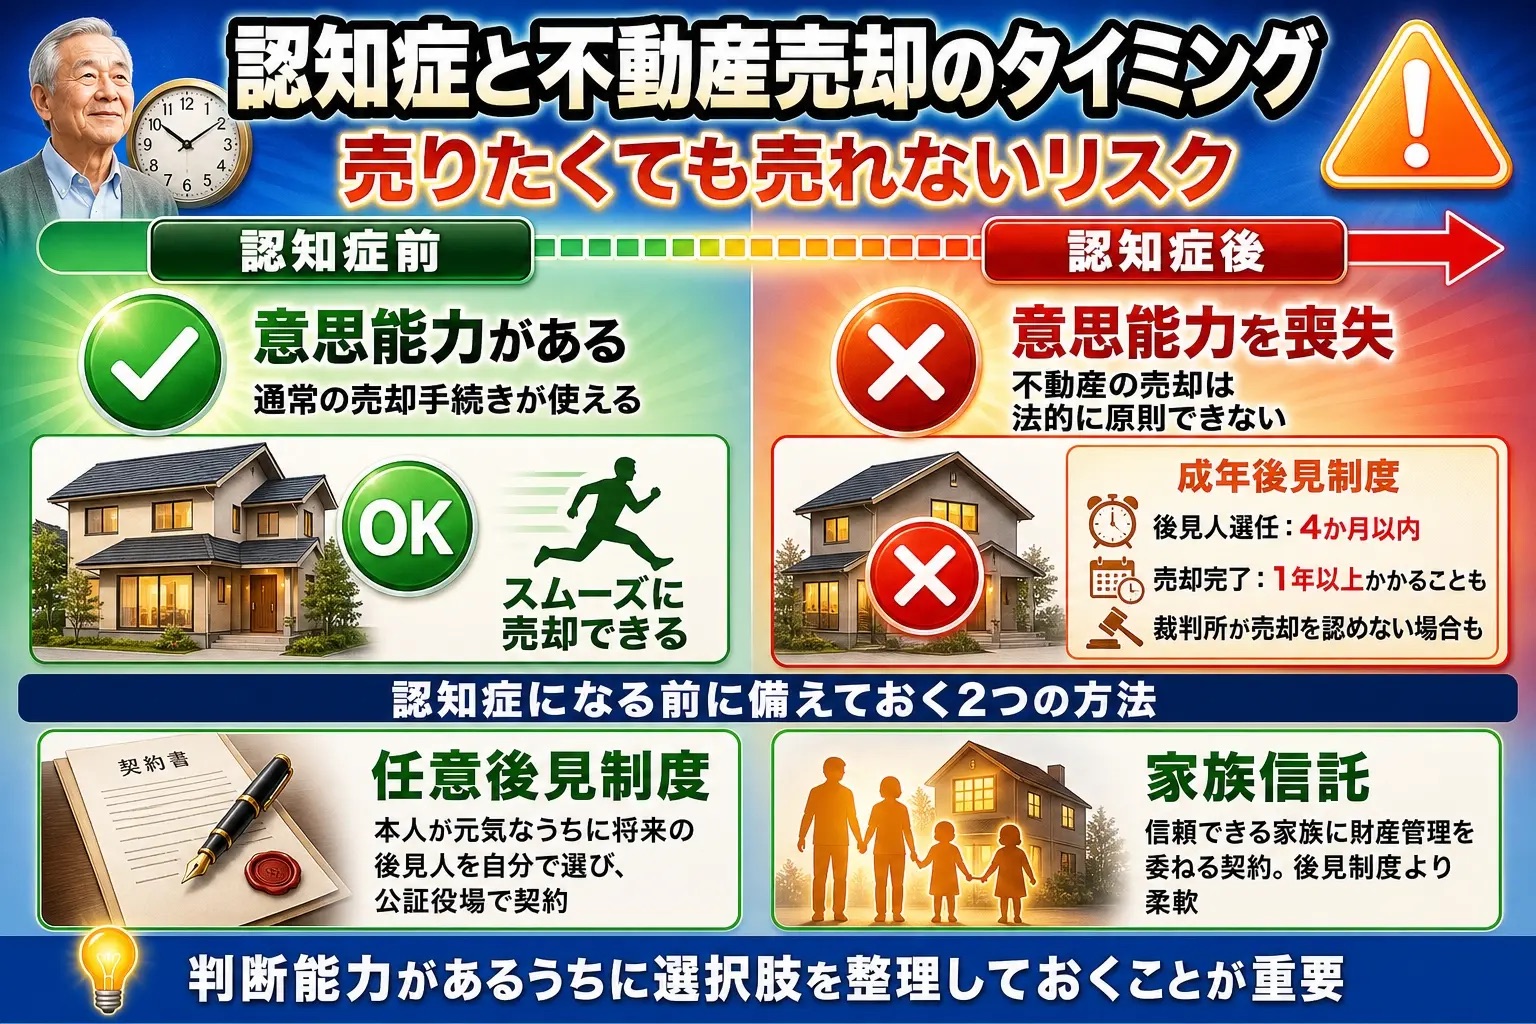
意思能力があるうちは通常の売却手続きが使える
判断能力がある親御さん本人が同意できる状態であれば、通常の売却手続きを進めることができます。しかし認知症が進行して意思能力を失ってしまうと、その時点で不動産の売却は法的に原則できなくなります。
成年後見制度は時間とコストがかかる
この場合、売却には家庭裁判所に成年後見人の選任を申し立てる必要があります。後見人の選任自体は申立てから4か月以内に完了するケースが多いですが、その後に家庭裁判所への売却許可申立て・不動産取引の手続きまで含めると、申立てから売却完了まで1年以上かかることもあります。その間も施設費用は発生し続けます。また、成年後見制度は家庭裁判所の厳格な監督下に置かれるため、「介護費用のために売りたい」という事情があっても、裁判所が売却を認めない場合もあります。
認知症になる前に備えておく2つの方法
認知症になる前であれば、任意後見制度や家族信託を活用することで、将来の不動産管理・売却に備えることもできます。
・任意後見制度:本人が元気なうちに、将来の後見人を自分で選び、公証役場で契約しておく制度
・家族信託:本人が元気なうちに、信頼できる家族に財産管理を委ねる契約を結ぶ制度。後見制度より柔軟に売却等の手続きができます
施設費用が必要になってから動き始めると、資金が必要なのに不動産が動かせないという状況に陥ることがあります。判断能力があるうちに選択肢を整理しておくことが、結果的に最も安全な行動です。
実家を空き家にしたまま放置することのリスク
親が施設に入居して実家が空き家になった後も、売却せずに放置すると問題が積み重なります。
維持費の増加と資産価値の下落
固定資産税は毎年発生し続け、建物の老朽化が進むことで管理費・修繕費も増加します。空き家状態が長引くほど売却価格も下落しやすく、「いざ売ろうとしたら査定額が想定の半分だった」というケースも現実に起きています。さらに、「特定空き家」に認定されたうえで行政から勧告を受けると、固定資産税の住宅用地特例(土地の固定資産税を最大1/6に軽減する措置)が翌年度から適用除外となります。認定だけで即座に増税されるわけではありませんが、勧告に至るまでの助言・指導の段階から行政との対応が必要になり、放置するほど税負担が重くなるリスクがあります。
税務上の期限を過ぎると特例が使えなくなる
税務上も注意が必要です。居住用財産の売却に適用できる「3,000万円特別控除」は、親が転居してから3年を経過する年の12月31日までに売却することが条件です。空き家のまま時間を置くほど、この特例が使えなくなる可能性が高まります。売却益が大きい物件ほど、特例の適用タイミングが手残り額に大きく影響します。
【判断に迷っている方へ】
「売るべきかどうか分からない」という段階でも構いません。板橋区・川越市を中心に、介護が絡む不動産のご相談を受け付けています。費用・税金・タイミングを整理したうえで、最適な選択を一緒に考えます。
無料で相談する(お問い合わせフォーム)
【監修者より】代表・川野元基からのメッセージ

最後までお読みいただき、ありがとうございます。
「介護費用が心配で実家をどうすればいいか分からない」という相談は、ここ数年で急増しています。多くの方が最初に来られる段階では、すでに親御さんの判断能力が怪しくなっていて、「もっと早く相談していれば」と後悔されるケースを何度も見てきました。
NPO相談員の経験を通じて感じるのは、「売却」か「リバースモーゲージ」かという二択よりも、まず「今すぐ動く必要があるか」を整理することの大切さです。認知症の進行によって選択肢が急激に狭まることを、ご家族はなかなか実感しにくい。だからこそ、早めにプロと一度話しておくことが、資金的にも精神的にも安全です。
大手不動産での12年間、そしてSOS相談センターでの相談業務を経て、現在は板橋区・川越市を中心に、複雑な事情を持つ案件に向き合っています。「うちの場合はどうしたらいいか」という素朴な疑問から、ぜひご相談ください。
ご相談はこちらから
親の介護と実家の取り扱いについて、どの段階のご相談でも受け付けています。すべての案件を代表・川野が直接担当し、売却・継続保有・リバースモーゲージを含めた選択肢を整理したうえでご提案します。
LINE相談:24時間受付、まずは現状をお聞きします お問い合わせ・無料相談:ご都合の良い時間に面談可能 売却査定フォーム:費用・期間・手残り額の概算をご提示
株式会社カラーズハウス 代表取締役
川野 元基(かわの げんき)
プロフィール・保有資格:
株式会社カラーズハウス 代表取締役
センチュリー21フランチャイズ加盟店 在籍12年
全国不動産売却安全取引協会認定「おうち売却の達人」
NPO法人不動産売却SOS相談センター 元相談員
宅地建物取引士 / 賃貸不動産経営管理士
1級建物アドバイザー / ホームステージャー2級
不動産写真マイスター
著書
メディア掲載